
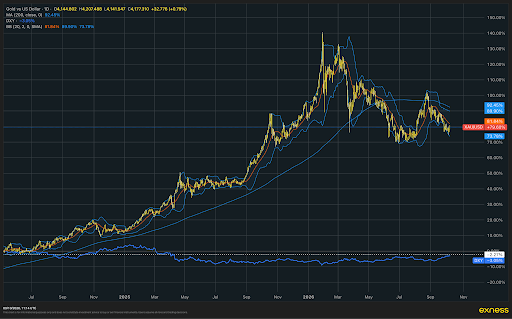
قضى الذهب صيف 2026 عالقًا بين قوتين. رفعت توقعات مجلس الاحتياطي الفيدرالي الأكثر تشددًا تكلفة الاحتفاظ بأصل لا يدر عائدًا، بينما حافظ الصراع في الخليج والتضخم المستمر على مبررات التحوط. بعد تعافيه في أغسطس، تراجع الذهب في سبتمبر وأوائل أكتوبر، لكنه لم يستطع الحفاظ على مستواه تحت حاجز 4000 دولار أمريكي.
مع وضع هذا في الاعتبار، يتوصل محللا Exness المقيمان، ستانيسلاف بيرنوخوف، أخصائي أول محتوى التداول، ومايكل ستارك، مدير المحتوى المالي، إلى استنتاجات مختلفة. يرى مايكل أن الذهب قد يرتفع في الأشهر القليلة المقبلة، بينما يعتقد ستانيسلاف أن الخسائر هي الأكثر احتمالًا.
الذهب لا يتصرف كمخزن للقيمة
يقول ستانيسلاف: «من المحتمل أن يستمر التصحيح لفترة أطول. الذهب ليس رخيصًا لمجرد أنه أدنى بكثير من مستواه القياسي لهذا العام. بعد هذا الصعود الاستثنائي، السؤال الأهم هو ما إذا كان السوق قد انتهى من تصحيح المبالغة في الارتفاع، ولا أعتقد أنه فعل ذلك.»
«تصرف الذهب مؤخرًا بدرجة أقل كونه مخزنًا مستقرًا للقيمة وبدرجة أكبر كأصل عالي المخاطر. فقد ارتفع تقلبه خلال 260 يومًا إلى نحو 2.1 ضعف تقلب مؤشر S&P 500، وهي أعلى نسبة منذ عام 2007، بينما بلغ ارتباطه بالمؤشر خلال 60 يومًا نحو 0.70، وهو الأعلى منذ 1975. قد ينخفض الذهب معها في البداية مع خفض المستثمرين للمخاطر أو تلبية طلبات تغطية الهامش.»
بعد الارتفاع في النصف الأول فوق مستوى 5,500 دولار، لا يرى ستانيسلاف أن العودة إلى نحو 4,000 دولار كافية لإتمام التصحيح. وهو يعتبر أن مستوى 3,000 دولار يمثل مستوى موثوقًا للارتداد إلى المتوسط على المدى المتوسط، وإن لم يكن بالنسبة له السيناريو الأساسي على المدى القريب.
«يظل عجز الحكومات، وتراجع قيمة العملات، وطلب البنوك المركزية عوامل داعمة على المدى الطويل. لكن حتى وإن كانت الآفاق طويلة الأجل واعدة وتستند إلى أسس متينة، فقد لا يكون التوقيت مناسبًا للدخول إلى السوق إذا كانت الأسعار تعكس بالفعل تلك التوقعات الإيجابية. خلال ما تبقى من عام 2026، تهمني أسعار الفائدة وتمركزات السوق أكثر من السردية السائدة.»
لماذا تضر أسعار الفائدة المرتفعة بالذهب
بالنسبة للمستثمر العادي، تمثل المدخرات ذات العوائد المعقولة خيارًا سهلًا وآمنًا في الغالب. إذا تجاوزت أسعار الفائدة الحقيقية التضخم، يصبح النقد أكثر جاذبية من الذهب لأنه يمكن أن يحقق دخلًا من الفوائد. كما أن الاحتفاظ بكميات كبيرة من الذهب المادي أمر غير عملي، وعادةً ما تنطوي خدمات الحفظ لدى الجهات المتخصصة على تكاليف إضافية. ويمكن أن تضعف هذه العوامل مجتمعةً الطلب على الذهب عندما يستطيع المدخرون تحقيق عائد حقيقي إيجابي من النقد.
ومع ذلك، لا يكون الأمر عادةً بهذه البساطة. إذ تحاول الأسواق تسعير أسعار الفائدة المستقبلية قبل أشهر، بينما قد تضعف العلاقة العكسية بين الذهب والدولار مع تغير معنويات السوق.
لهذا السبب ينبغي تحليل مؤشر DXY إلى جانب الذهب. على منصة Exness Terminal، يمكن للمتداولين متابعة السوقين معًا وتقييم ما إذا كان الدولار يعزز حركة الذهب أو يعاكسها. فمؤشر DXY لا يمثل إشارة عكسية مثالية، لكن إبقاء السوقين قيد المتابعة يوفر سياقًا أكبر عندما تتغير توقعات أسعار الفائدة.
الطلب على التحوط يفوق التضخم وأسعار الفائدة على المدى القصير
يعارض مايكل هذا الرأي قائلاً: «لكي نشهد اتجاهًا هابطًا واضحًا للذهب، أعتقد أننا بحاجة لأسعار فائدة أعلى بكثير مما هي عليه الآن، وهو ما لا يبدو مرجحًا بعد. فهو يرى أن الأساسيات لم تتغير بدرجة كبيرة منذ أوائل عام 2026، ومن غير المرجح أن تنعكس قريبًا.
«الحماية من التضخم من الأسباب الرئيسية لاستثمار الناس في الذهب، لكن ارتفاع السعر المتوقع أصبح أيضًا عاملًا مهمًا في السنوات الأخيرة. فقد ظل الطلب مرتفعًا باستمرار منذ أن اتضح في أواخر عام 2023 أن الاحتياطي الفيدرالي سيتجه إلى خفض أسعار الفائدة. أعتقد أن الارتداد الذي حدث في أغسطس 2026 يبيّن أن الطلب لا يزال قويًا رغم احتمال ارتفاع أسعار الفائدة أكثر.»
«حتى لو حُلّ الصراع في الخليج فورًا وانخفض التضخم بشدة، وكلاهما أراه غير مرجح، فسيظل هناك بعض التضخم فضلاً عن الطلب على أصل «آمن» يُنظر إليه على أنه مرشح للارتفاع على المدى الطويل.»
وختم قائلًا: «بالنسبة لي، هذا دليل إضافي على أن الذهب ملاذ اقتصادي بشكل أساسي، وأن الدولار الأمريكي يعد عمومًا، ملاذاً جيوسياسياً. إذا بدا السلام الدائم وشيكًا، فلن أستغرب تراجع النفط والدولار وارتفاع الذهب.»
لماذا يدعم عدم اليقين الذهب (عادةً)
ببساطة، غالباً ما يدعم عدم اليقين الاقتصادي الذهب لأن المستثمرين يتوقعون أن يحافظ على قيمته بصورة أفضل من الأصول الأكثر عرضة للمخاطر بمرور الوقت. ومع ذلك، لا تكون الاستجابة فورية دائمًا.
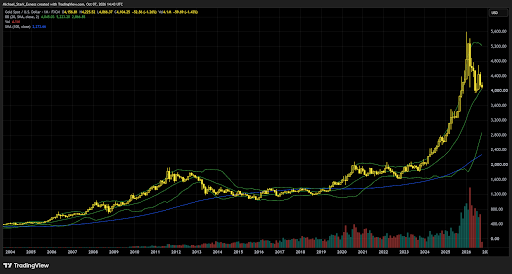
انخفض الذهب في البداية خلال الانهيار الاقتصادي في عام 2008 مثلما حدث مع معظم الأصول الأخرى. ثم دخل في اتجاه صعودي قوي، محققًا سلسلة من القمم القياسية الجديدة خلال السنوات الثلاث التالية. كما تحرك بقوة منذ أواخر 2023 مع تزايد توقعات الأسواق لركود لم يحدث قط.
العوامل الرئيسية المؤثرة في الذهب خلال شهر نوفمبر وما بعده
إلى جانب الأحداث المرتقبة مثل اجتماع الاحتياطي الفيدرالي الشهر المقبل وبيانات الوظائف غير الزراعية والتضخم، سيواصل المتداولون مراقبة التطورات في الخليج وأسواق السندات والأسهم. قد يكون رد الفعل المستمر على انتخابات التجديد النصفي الأمريكية مهمًا مع تغير أجندة الرئيس.
حظيت مشتريات البنوك المركزية من الذهب باهتمام واسع باعتبارها أحد العوامل الرئيسية الداعمة للطلب عليه. إلا أن مايكل لا يعتبرها مفيدة بدرجة كبيرة للأطر الزمنية التي يتداول ضمنها رغم نظرته الإيجابية عمومًا إلى الذهب: «أعتقد أن زيادة احتياطيات الذهب الوطنية، لا سيما في الصين، مهمة على المدى الطويل، لكن ليس للأطر الزمنية ذات الصلة بي كمتداول عقود مقابل الفروقات. لو وجدت إشارة قابلة للتنفيذ من الاحتياطيات، لاستخدمتها، لكنني لا أجدها.»
الظروف المناسبة للتداول
يُظهر الانعكاس الحاد في أغسطس أيضًا موضع التقاء تحليل السوق بالتنفيذ. مع اقتراب الذهب من منطقة ذروة الشراء قرب قممه، يمكن لمتداول يتوقع تراجعًا أن يكون قد وضع أمر بيع أدنى بقليل من 4,700 دولار. سيعتمد نجاح الفكرة على استمرار هبوط السوق، لكن سعر تنفيذ الأمر سيشكل الصفقة في نهاية المطاف اعتباراً من تلك اللحظة.
هنا يأتي دور Exness ضمن هذا المسار. قبل اتخاذ القرار، ينبغي للمتداول تقييم السعر المباشر والسبريد المتاحين عبر Exness وتحديد ما إذا كانت الصفقة لا تزال تعكس تحليله. فالوسيط لا يستطيع إزالة التقلبات أو تحديد النتيجة، لكن الظروف التي يوفرها تشكل كيفية الانتقال من رؤية للسوق إلى تنفيذ صفقة فعلية.
تعقيدات الذهب تجذب المتداولين
من السهل فهم شعبية الذهب بين متداولي عقود الفروقات. فهو يميل إلى التحرك في اتجاهات قوية معظم الوقت، وعادة ما تكون له بنية فنية واضحة القراءة، ويمكن أن يغير اتجاهه بسرعة. ويضيف نطاق وتعقيد عوامله الأساسية مزيدًا من الجاذبية والتحديات.
في النهاية، قد يكون كل من مايكل وستانيسلاف على حق ضمن أطر زمنية مختلفة. قد ينخفض الذهب خلال ما تبقى من الربع السنوي قبل أن يتعافى في عام 2027، وفقًا للتضخم وأسعار الفائدة وعوامل أخرى.
قد يؤدي الذهب دور الملاذ الآمن، أو يتحرك بوصفه أصلًا استثماريًا مدفوعًا بزخم الأسعار، أو يعكس توقعات أسعار الفائدة، وأحيانًا يجمع بين هذه الأدوار جميعها خلال الربع السنوي نفسه. السؤال المهم ليس أي هوية ستكون دائمة، بل أيها يسعّرها السوق حالياً.
ملاحظات
الآراء الواردة في هذا المقال تمثل رأي الأشخاص المنقولة عنهم؛ ولا تمثل آراء Exness.
لا يشكل هذا المقال نصيحة استثمارية. لا يشير الأداء السابق إلى النتائج المستقبلية. المعلومات والبيانات والأسعار وظروف السوق المعروضة في هذا المقال تعتبر دقيقة حتى تاريخ النشر، وقد تتغير بمرور الوقت. رأس مالك معرض للخطر. يرجى التداول بمسؤولية.